MANAGEMENT FEES ET HOLDING PRÉSIDENTE : LE RISQUE URSSAF APRÈS L’ARRÊT DU 4 JUIN 2026
Faire facturer son mandat social par une société personnelle plutôt que de percevoir une rémunération de président reste un réflexe répandu chez les dirigeants de SAS. Par un arrêt du 4 juin 2026 publié au Bulletin, la Cour de cassation valide la réintégration intégrale de ces honoraires dans l'assiette des cotisations de la société, sans que l'URSSAF ait à démontrer une intention frauduleuse. Les contentieux restent rares, mais ils vont dans le même sens. Le risque est particulièrement élevé lorsqu'une société de facturation vient se substituer à un dirigeant jusque-là rémunéré, y compris, selon nous, lorsque cette société est nommée présidente.
Le montage est connu. Le président d'une SAS opérationnelle constitue une société personnelle qui facture à la SAS des « management fees », des honoraires de conseil ou d'assistance. Dans une variante, cette société est elle-même désignée présidente de la SAS (article L. 227-7 du code de commerce) et perçoit la rémunération du mandat. L'effet recherché est souvent de substituer à une rémunération d'assimilé salarié, lourdement chargée, un chiffre d'affaires soumis à l'impôt sur les sociétés, puis appréhendé en dividendes.
Le risque est simple. Si l'URSSAF estime que les honoraires rémunèrent en réalité les fonctions de président, elle les réintègre en totalité dans l'assiette des cotisations de la SAS, comme un salaire, sur la base des articles L. 311-3, 23° et L. 242-1 du code de la sécurité sociale (ce dernier visant les sommes versées « par l'entremise d'un tiers »). La société supporte alors les cotisations du régime général, la CSG, la CRDS et les majorations de retard sur toute la période non prescrite, sans pouvoir imputer les cotisations déjà payées par le dirigeant comme indépendant. S'y ajoutent un risque fiscal (déduction des honoraires) et un risque civil (nullité de la convention). La question n'est donc jamais de savoir si l'interposition d'une société est licite, mais ce que rémunèrent réellement les sommes facturées.
I. Trois schémas, trois niveaux d'exposition
I. 1. Le président personne physique doublé d'une convention qui recouvre son mandat social
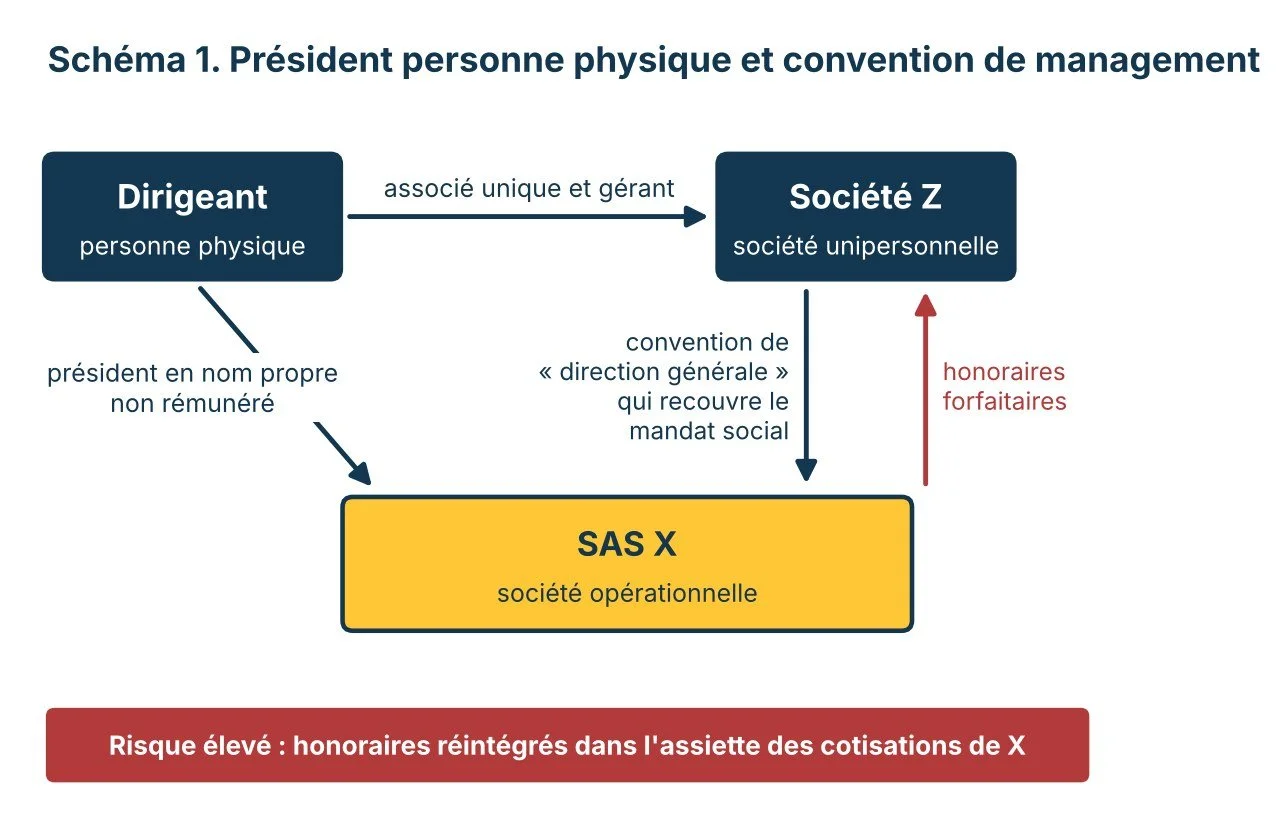
Le dirigeant reste président de la SAS en son nom propre, sans rémunération, et sa société facture des prestations de « direction générale » ou de « management ». Le vocabulaire est trompeur : ce que la convention appelle direction générale n'est que l'exercice du mandat social, que l'article L. 227-6 du code de commerce confie au président.
C'est la configuration tranchée le 4 juin 2026 (Cass. 2e civ., 4 juin 2026, n° 23-20.189, FS-B). Une convention de 2009 prévoyait la fourniture à une SAS de prestations de direction générale, commerciale et financière par une société tierce, qui mettait à sa disposition le propre dirigeant de la SAS. Pour la Cour, une telle convention « revient à rémunérer les fonctions de président ». Les sommes sont réintégrées sans que le juge ait à rechercher si le dirigeant en a personnellement disposé. L'arrêt précise surtout que l'URSSAF n'a pas à suivre la procédure d'abus de droit, qui suppose un élément intentionnel, lorsqu'elle se borne à requalifier les sommes. À l'inverse, si elle écarte la convention comme fictive, cette procédure s'impose à peine de nullité du contrôle (CA Paris, pôle 6 ch. 13, 7 juillet 2023, n° 19/07066).
Différents arrêts d'appel montrent un portrait-robot constant. À Aix-en-Provence, le président-directeur général non rémunéré d'une SA de travaux faisait facturer par sa holding 180 000 euros HT d'honoraires forfaitaires par an pour du « management », de la « réflexion stratégique » et de la négociation commerciale, avec une clause d'intervention personnelle. La production de ses diplômes techniques n'y a rien changé, et le redressement de 188 185 euros est confirmé (CA Aix-en-Provence, ch. 4-8a, 3 juillet 2025, n° 24/05530). La même cour avait jugé de même pour une SARL sans salarié, créée deux semaines avant la convention de gestion, en écartant l'argument d'un accord tacite tiré d'un contrôle antérieur (CA Aix-en-Provence, 18 juillet 2024, n° 22/16393). La cour d'appel de Versailles a transposé la solution au gérant minoritaire de SARL dont la société facturait environ 70 000 euros HT par an (CA Versailles, 25 avril 2024, n° 22/03634). Dirigeant non rémunéré, société prestataire sans salarié, forfait, intervention personnelle et missions reprenant le mandat social : lorsque ces éléments sont réunis, la requalification est quasi automatique.
Le terrain civil conduit au même résultat. Une convention qui fait double emploi avec les fonctions du dirigeant est nulle faute de contrepartie réelle (Cass. com., 23 octobre 2012, Mécasonic, n° 11-23.376, et CA Paris, 4 juillet 2013, Cahema, n° 11/06318), ce que l'article 1169 du code civil exprime aujourd'hui par la notion de contrepartie illusoire. Seule une prestation technique réellement étrangère à la conduite des affaires, exécutée avec des moyens identifiables et documentée, échappe à ce raisonnement.
Enfin, sur le terrain fiscal, le Conseil d'État admet la déduction d'honoraires rémunérant indirectement le dirigeant si les organes sociaux l'ont voulu (CE, 4 octobre 2023, Sté Collectivision, n° 466887). La preuve est exigeante : un simple rapport de gestion ne suffit pas (CAA Marseille, 3 avril 2025, n° 23MA02484), alors qu'une convention ratifiée en assemblée et calée sur l'ancienne rémunération a permis la déduction (CAA Versailles, 7 mai 2024, Sté Loga, n° 21VE01760). Le piège est évident : pour gagner devant le fisc, la société doit soutenir que les honoraires rémunèrent son dirigeant, ce qui est précisément la qualification retenue par l'URSSAF...
I. 2. La holding désignée présidente : un risque élevé lorsqu'elle remplace un dirigeant existant
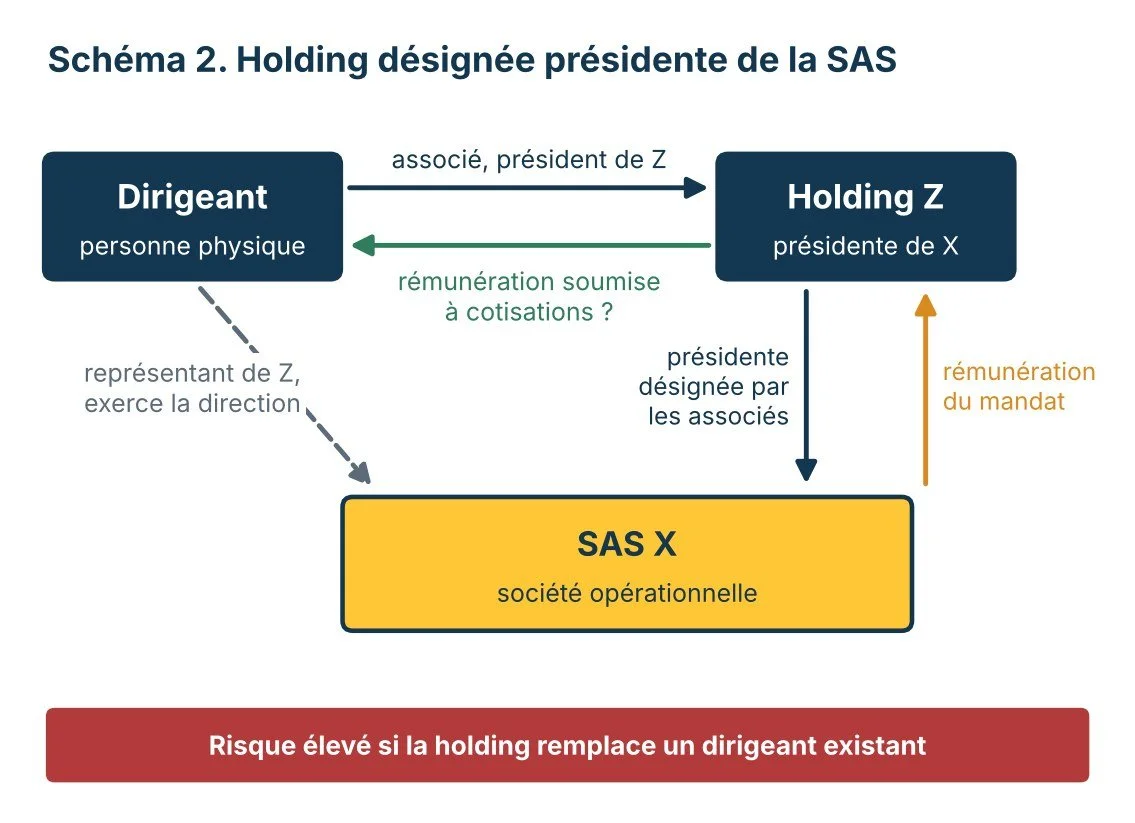
La désignation d'une société comme présidente de la SAS est licite (article L. 227-7 du code de commerce), et elle supprime le double emploi entre un mandat personnel et une convention. Elle ne met pas pour autant le dirigeant à l'abri.
Le risque est particulièrement important lorsque la société interposée remplace contractuellement un dirigeant jusque-là rémunéré. Les juges relèvent alors la continuité des fonctions et la chronologie. Dans une affaire jugée par la cour d'appel de Paris, l'ancien gérant rémunéré d'une SARL transformée en SAS avait confié « le rôle de président » à une société libanaise qu'il représentait, moyennant 11 000 euros par mois, et continuait de diriger la société : les sommes étaient « nécessairement » la rémunération de ses fonctions (CA Paris, pôle 6 ch. 12, 21 mars 2025, n° 21/10279). La société libanaise intervenait par convention et n'avait pas été régulièrement nommée présidente, mais le raisonnement, fondé sur la continuité des fonctions, pourrait être transposé.
La Cour de cassation ne s'est pas encore prononcée sur ce schéma et, à notre connaissance, les contestations sur ce fondement restent peu nombreuses pour le moment. Elles pourraient toutefois se multiplier, l'arrêt du 4 juin 2026 facilitant la requalification en dispensant l'URSSAF de la procédure d'abus de droit. Nous n'avons pas identifié de décision publiée redressant la rémunération d'une holding régulièrement désignée dès l'origine, dotée de fonctions réelles de tête de groupe et rémunérant son dirigeant de manière cohérente. Une holding régulièrement désignée, qui exerce effectivement son mandat et dont les flux de rémunération répondent à une logique économique cohérente, dispose des arguments de défense les plus solides. L'appréciation reste toutefois circonstancielle.
I. 3. La holding présidente qui facture en outre des management fees
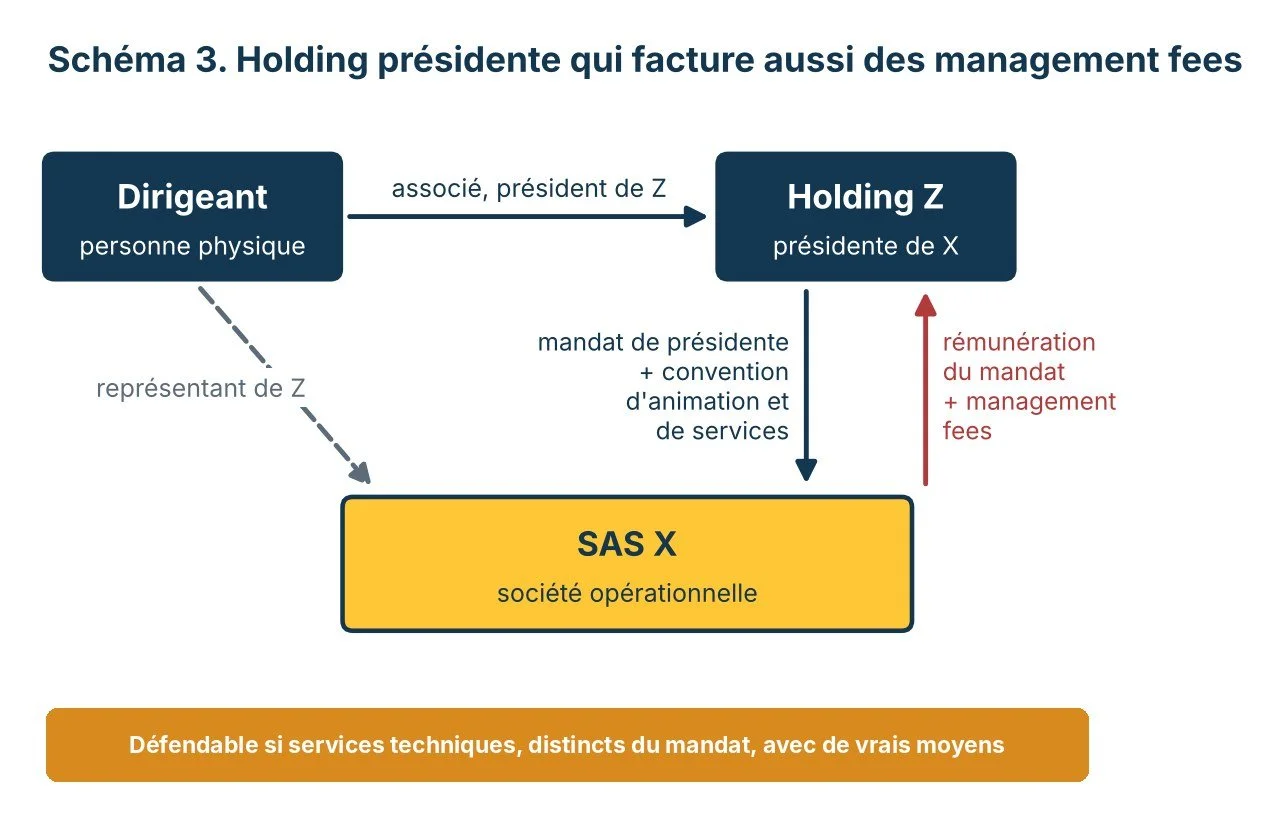
Dans de nombreux groupes issus d'un apport de titres ou d'un LBO, la holding présidente de la filiale, déjà rémunérée pour son mandat, lui facture en plus des management fees au titre d'une convention d'animation et de services. Sous réserve du risque propre à la rémunération du mandat décrit ci-dessus, ces management fees deviennent difficiles à contester pour l'URSSAF sur le fondement de l'article L. 311-3, 23° lorsque la convention porte sur des fonctions techniques clairement distinctes du mandat social : ils ne rémunèrent alors aucune fonction de direction.
La seule qualité de holding présidente ne suffit pas, la défense reposant sur la réalité des prestations, leur autonomie par rapport au mandat et les moyens mobilisés pour les exécuter. Ce schéma est donc à réserver aux sociétés prestataires dotées de vrais moyens matériels, capables de rendre elles-mêmes les services facturés. À défaut, le risque de requalification réapparaît, et s'y ajoutent les risques civil et fiscal.
La cour d'appel de Paris a fixé un cadre utile (CA Paris, pôle 5 ch. 9, 7 mars 2024, Tenwatch, n° 22/00910). Une holding actionnaire à 69 % d'une SAS lui facturait 50 000 euros par an pour « la gestion et [le] management de la société », aux côtés du président. La cour admet que la direction d'une SAS puisse être organisée par convention, mais seulement au profit d'un organe prévu par les statuts. La holding s'étant irrégulièrement ajoutée au président, ses prestations faisaient double emploi avec le mandat social, et la convention est annulée pour contrepartie illusoire. Le raisonnement pourrait être transposé à une holding régulièrement désignée présidente lorsque les prestations facturées correspondent à des fonctions déjà comprises dans son mandat rémunéré. Le risque de double emploi doit alors être apprécié au regard du contenu précis du mandat et de la convention.
I. 4. Les facteurs de risque
Pour apprécier l'exposition d'un schéma existant, les facteurs suivants doivent être recherchés :
Une société de facturation unipersonnelle, sans salarié ni moyens propres.
Un dirigeant non rémunéré, ou rémunéré symboliquement, par la société qu'il dirige.
Des missions qui reprennent le contenu du mandat social.
Une rémunération forfaitaire sans lien avec un volume de prestations identifié.
Une clause imposant l'intervention personnelle du dirigeant.
Une société de facturation substituée à un dirigeant jusque-là rémunéré, sans changement réel de ses fonctions.
Une continuité visible entre l'ancienne rémunération et les honoraires facturés, ou une convention signée le jour de la création de la société.
Une holding présidente qui facture, en plus de son mandat, des services sans personnel pour les rendre.
II. Comment adapter les schémas existants
L'ancienneté d'un schéma ne le protège pas : un contrôle antérieur sans observation ne vaut accord tacite que si l'inspecteur a effectivement examiné la convention.
Lorsque la personne physique est présidente en nom propre, aucune rédaction ne permettra de facturer son mandat par une société interposée. Deux voies sont cohérentes : assumer la rémunération directe du mandat et cantonner la convention à des missions réellement techniques, ou faire désigner régulièrement la holding présidente, par une décision des associés conforme aux statuts, et abandonner toute convention de direction parallèle.
Dans ce second cas, il faut être lucide : lorsque la holding remplace un dirigeant déjà en fonctions, sans changement de ses fonctions réelles, le schéma reste exposé, et les décisions citées montrent que le juge s'attache à la continuité. La rédaction du contrat de mandat social / de prestation de services est alors déterminante.
La substance de la holding compte également, sans être une protection autonome : elle ne transforme pas une prestation de direction en prestation technique.
Enfin, lorsqu'une convention de prestations est maintenue, elle doit répondre aux exigences suivantes :
Un objet limité à des services identifiés, excluant expressément la représentation, la stratégie et la direction générale.
L'absence de clause d'intervention exclusive du dirigeant.
Une rémunération objective (coût de revient majoré, temps passé, clés de répartition) plutôt qu'un forfait invariable.
Des livrables et comptes rendus annexés aux factures.
Une approbation selon l'article L. 227-10 du code de commerce et une décision des associés exprimant la logique économique retenue.
Conclusion : c'est la fonction rémunérée qui compte, pas le véhicule
Depuis l'arrêt du 4 juin 2026, l'URSSAF n'a ni à prouver une intention frauduleuse, ni à suivre l'argent jusqu'au dirigeant, ni à le mettre en cause. Les conventions de management adossées à une présidence personnelle sont devenues très difficiles à défendre. La présidence par une holding reste une architecture légitime, mais elle ne protège pas le dirigeant qui continue d'exercer les mêmes fonctions : substituer une société de facturation à un dirigeant existant expose à un risque élevé. Elle se défend toutefois mieux lorsque la désignation est régulière, que la holding exerce réellement son mandat et que les flux de rémunération répondent à une logique économique cohérente. Les management fees facturés en plus doivent correspondre à des services techniques distincts du mandat, rendus par une société dotée de vrais moyens et documentés. La vérification de ces schémas doit intervenir avant tout contrôle.
Chez Rozant & Cohen, nous accompagnons les dirigeants et leurs holdings dans la structuration de leur rémunération et de leur gouvernance de groupe. Notre objectif : articuler les contraintes sociales, fiscales et sociétaires dans une architecture cohérente et documentée. Chaque schéma appelle un audit sur mesure, de la convention intragroupe jusqu'à la décision des associés.
FAQ : management fees et holding présidente
Une société peut-elle être présidente d'une SAS ?
Oui, l'article L. 227-7 du code de commerce l'autorise. La désignation doit résulter d'une décision régulière des associés, et non d'une simple convention de prestations. Elle ne suffit pas à soustraire aux cotisations la rémunération d'un dirigeant qui continue d'exercer les mêmes fonctions.
Les management fees facturés par ma holding sont-ils automatiquement soumis à cotisations ?
Non. Ils le sont lorsqu'ils rémunèrent en réalité les fonctions de direction exercées par le dirigeant en parallèle de son mandat personnel. Une prestation technique réellement détachable ne rémunère pas un mandat social. La rémunération du mandat d'une holding présidente n'est pas davantage à l'abri lorsque la holding remplace un dirigeant qui continue d'exercer les mêmes fonctions.
Les cotisations que j'ai payées comme indépendant viennent-elles en déduction ?
Non. Les juges refusent toute imputation, la société cotisante et le dirigeant étant des personnes distinctes. Le même flux peut donc supporter deux fois des prélèvements sociaux.
Ma holding présidente peut-elle facturer aussi des management fees à sa filiale ?
Oui, mais seulement pour des services distincts de la direction, réellement rendus avec ses propres moyens et facturés selon des clés objectives. Facturer la stratégie ou le management général, lorsqu'il s'agit de fonctions déjà comprises dans le mandat, revient à payer deux fois la même fonction.
Article écrit par Clément Rozant.
Rozant & Cohen, avocats fiscalistes à Paris 17
Ce sujet concerne votre situation ? Nos avocats analysent votre dossier et vous proposent une stratégie adaptée.